我的工具—「会计入门」成果包
贴你的业务清单,三步得到一份能换成任何业务的会计入门工具包。
照着做就行:三步拿成果包;下次换业务,再花三分钟重跑一次。
这是我练习写的会计分录,请帮我核对:
1. 逐笔检查借贷方向是否符合「资产/成本/费用增借、负债/权益/收入增贷」。
2. 检查科目归类是否正确,指出易混科目。
3. 只指出问题并给提示,不要直接替我做判断;最终判断由我自己确认。
[粘贴我的分录]

接着,这是我一组分录,请帮我:
1. 生成试算平衡表(发生额合计 + 余额合计)。
2. 若不平衡,按「漏记/重记/方向记反/金额抄错」逐项排查提示。
3. 只给排查方向,不直接替我定位,最终差错由我自己确认。
4. 不得编造数据,金额以我提供为准。
[粘贴分录清单]

最后,我是会计入门学员,请帮我生成会计要素与科目知识树:
1. 按「六大要素→常用科目→归类依据」分级展开。
2. 每个科目标注它是资产/负债/所有者权益/收入/费用中的哪一类。
3. 标出易混科目(如应收账款与应付账款、应付账款与其他应付款)的区别。
4. 输出为 Markdown 树状结构;只依据《企业会计准则——基本准则》口径,不得编造科目,不确定处标「待核」。
诚实化说明:金额均为课程教学模拟数据(内置 10 笔典型业务);AI 只做草稿/复核,最终分录与判断由你逐笔核验确认;AI 草稿/复核输出为示例,以实际对话为准;本教程截图均为真实界面实测(测试账号实测,带 sha256 水印防替换)。
完整教学版 Step1-7(每步=操作动作+真实截图+可复制提示词)
打开浏览器,输入网址 https://chat.deepseek.com(DeepSeek 网页版);登录页切「密码登录」入口,输入手机号+密码登录。
登录入口为调研官实测(seq 15812):+86 手机号发送验证码 / 密码登录 / 使用 Apple 账号登录 / 微信扫码登录。实测走通路径=密码登录(2026-08-23 测试账号实测:验证码通道触发图形验证,密码登录可直接进入对话页)。截图基于测试账号会话复用(storageState),为真实界面实测。
登录后,点击「新对话」/「New Chat」入口,进入新的对话。
将课程 ch4 的 10 笔典型业务(教学模拟数据,独立案例样本见下)粘贴给 AI,再粘贴讲义 ch4 分录复核工作流提示词,请 AI 按「科目→类别→方向→金额→平衡」复核你的分录草稿,供你逐笔确认。
① 收到投资者投入资本 500,000 元 → 借:银行存款;贷:实收资本。
② 向银行借入短期借款 100,000 元 → 借:银行存款;贷:短期借款。
③ 购入原材料 30,000 元,款已付 → 借:原材料;贷:银行存款。
④ 赊购办公设备 20,000 元 → 借:固定资产;贷:应付账款。
⑤ 销售商品 40,000 元,款未收 → 借:应收账款;贷:主营业务收入。
⑥ 用银行存款偿还前欠货款 15,000 元 → 借:应付账款;贷:银行存款。
⑦ 支付职工薪酬 25,000 元 → 借:应付职工薪酬;贷:银行存款。
⑧ 用银行存款 50,000 元偿还短期借款 → 借:短期借款;贷:银行存款。
⑨ 取得租金收入 8,000 元 → 借:银行存款;贷:其他业务收入。
⑩ 计提办公设备折旧 2,000 元 → 借:管理费用;贷:累计折旧。
样本来源:讲义 ch4 案例 L241-257 教学模拟数据,业务名称与金额逐字;「替换即功能」=把业务清单换成你的真实业务/收支重跑,替换后即可使用。
这是我写的会计分录草稿(附业务描述),请帮我:
1. 按「科目→类别→方向→金额→平衡」逐笔复核。
2. 指出科目选用与方向可能的问题,给提示不要直接给结论。
3. 检查每笔借贷是否相等。
4. 最终分录由我确认;不得编造业务数据,不确定处标「待核」。
[粘贴业务描述与分录草稿]
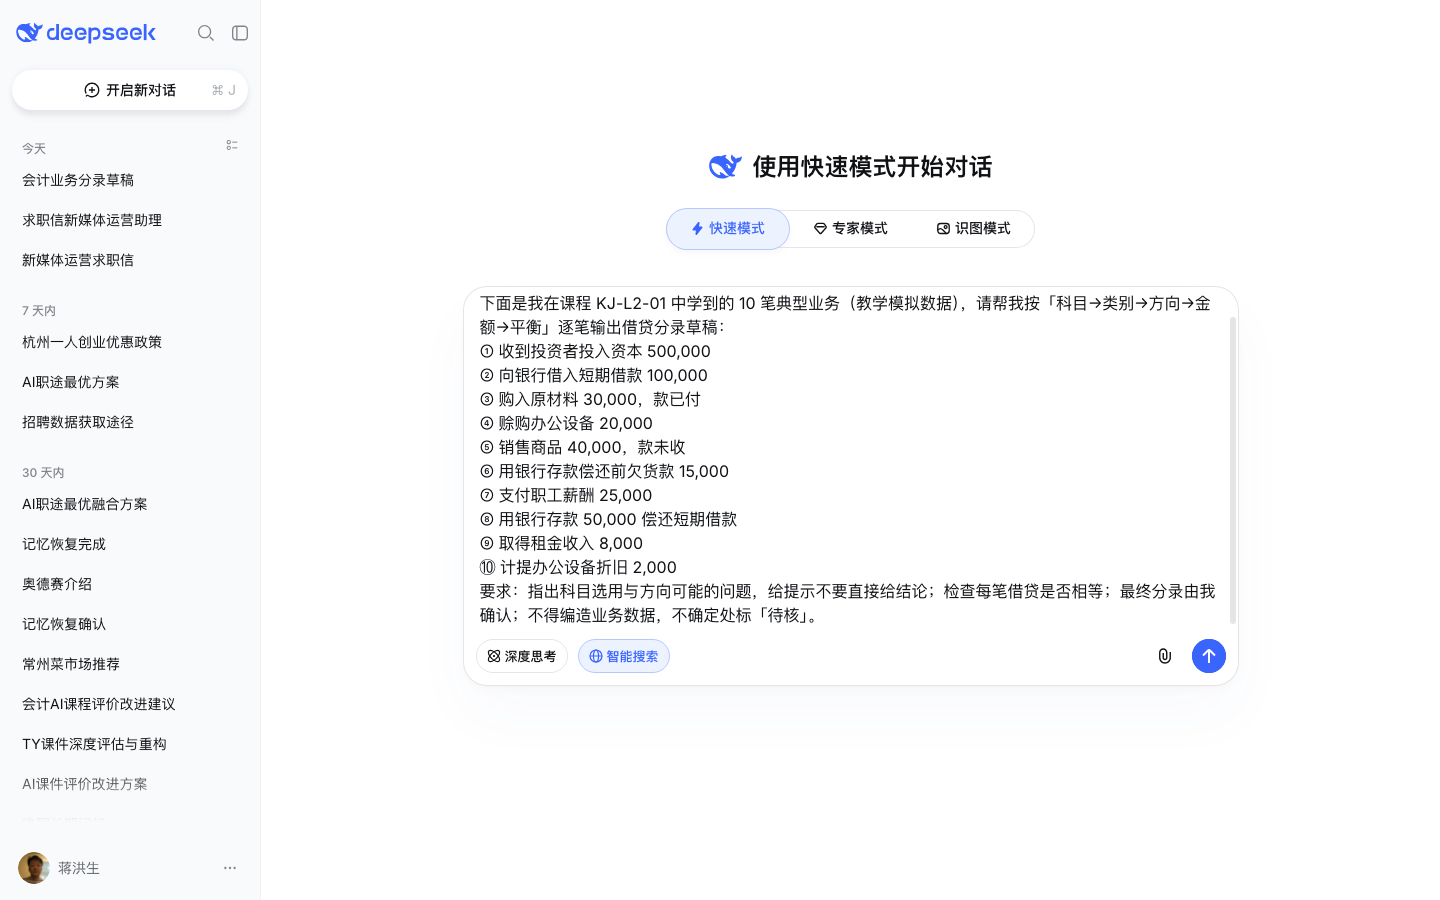
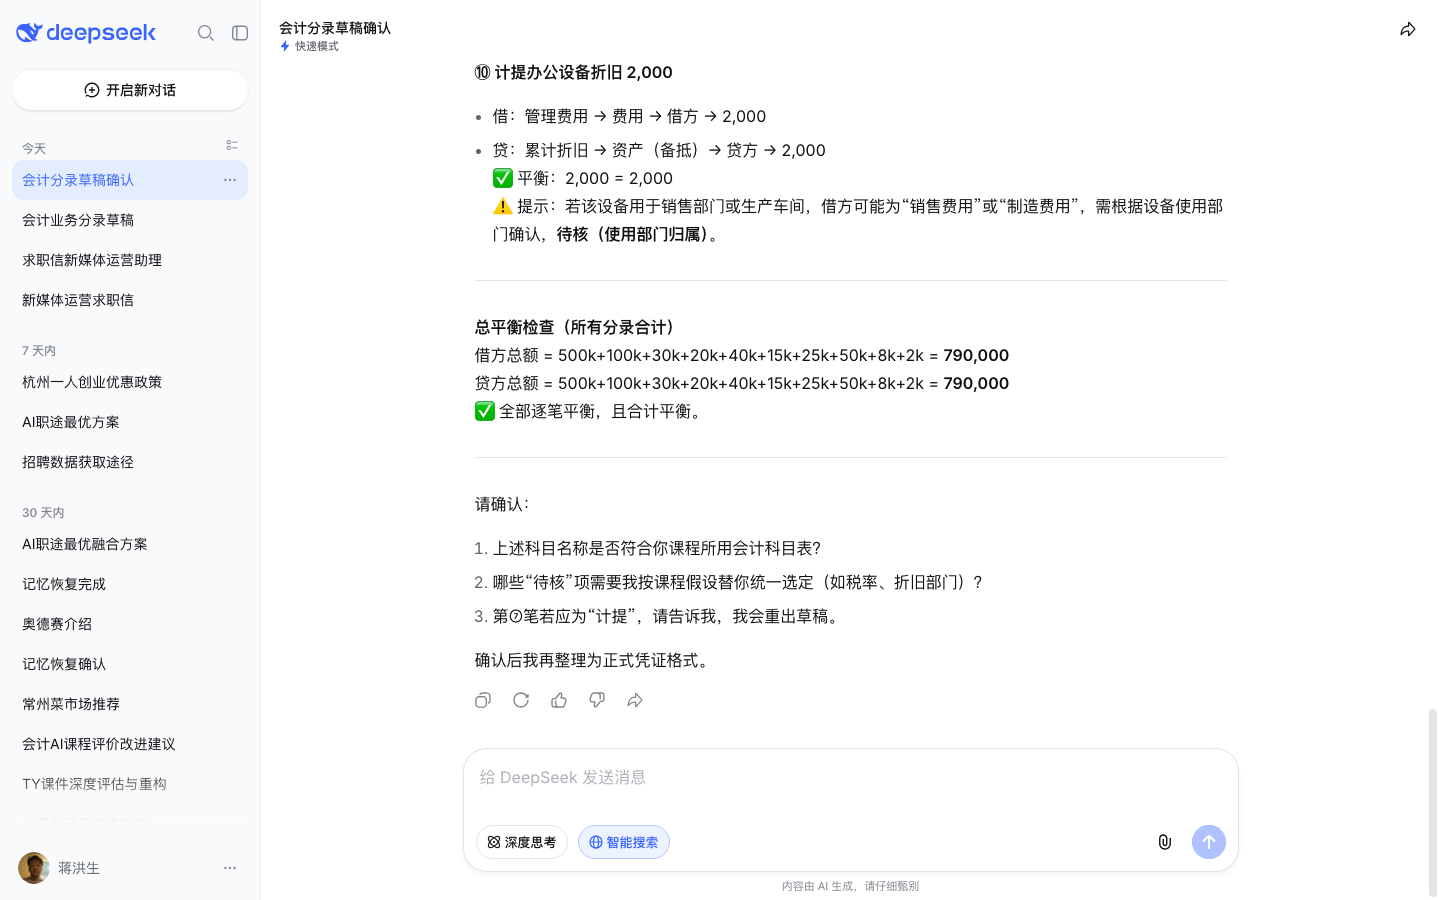
把业务清单换成你的真实业务/收支重跑,AI 按「科目→类别→方向→金额→平衡」复核你的真实分录草稿,替换后即可使用(隐私可脱敏);不替换则保持教学示例。
按 ch3 借贷方向规则逐笔核对 AI 草稿——科目选用/借贷方向/金额/平衡逐项检查;有分歧的先查规则与科目表;逐笔记录「我先判断、AI 核对/纠错」(≥3 处,作为大作业「AI 协作说明」素材)。
这是我练习写的会计分录,请帮我核对:
1. 逐笔检查借贷方向是否符合「资产/成本/费用增借、负债/权益/收入增贷」。
2. 检查科目归类是否正确,指出易混科目。
3. 只指出问题并给提示,不要直接替我做判断;最终判断由我自己确认。
[粘贴我的分录]
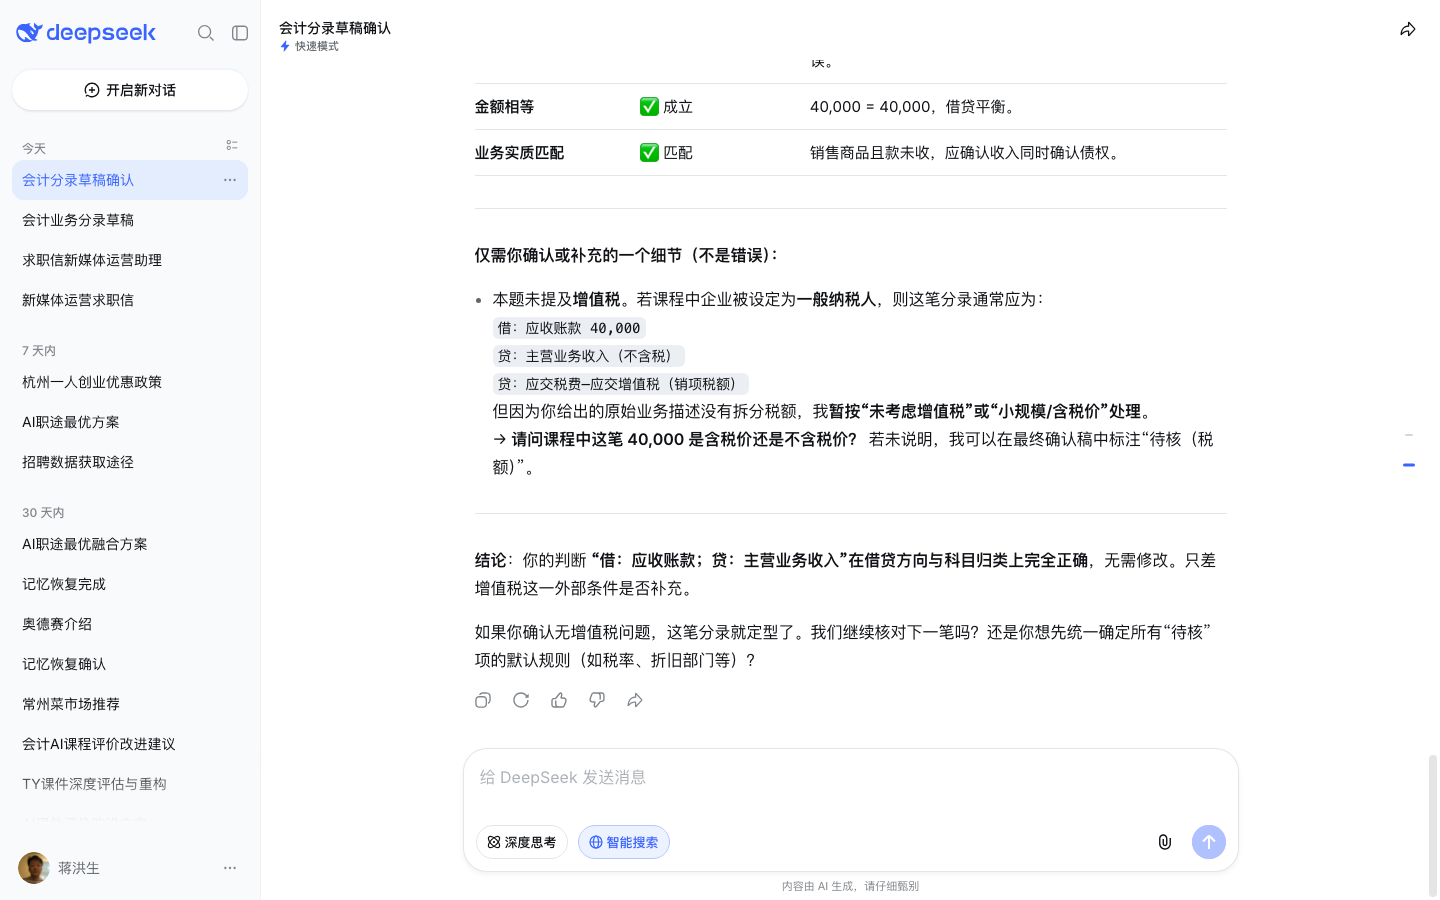
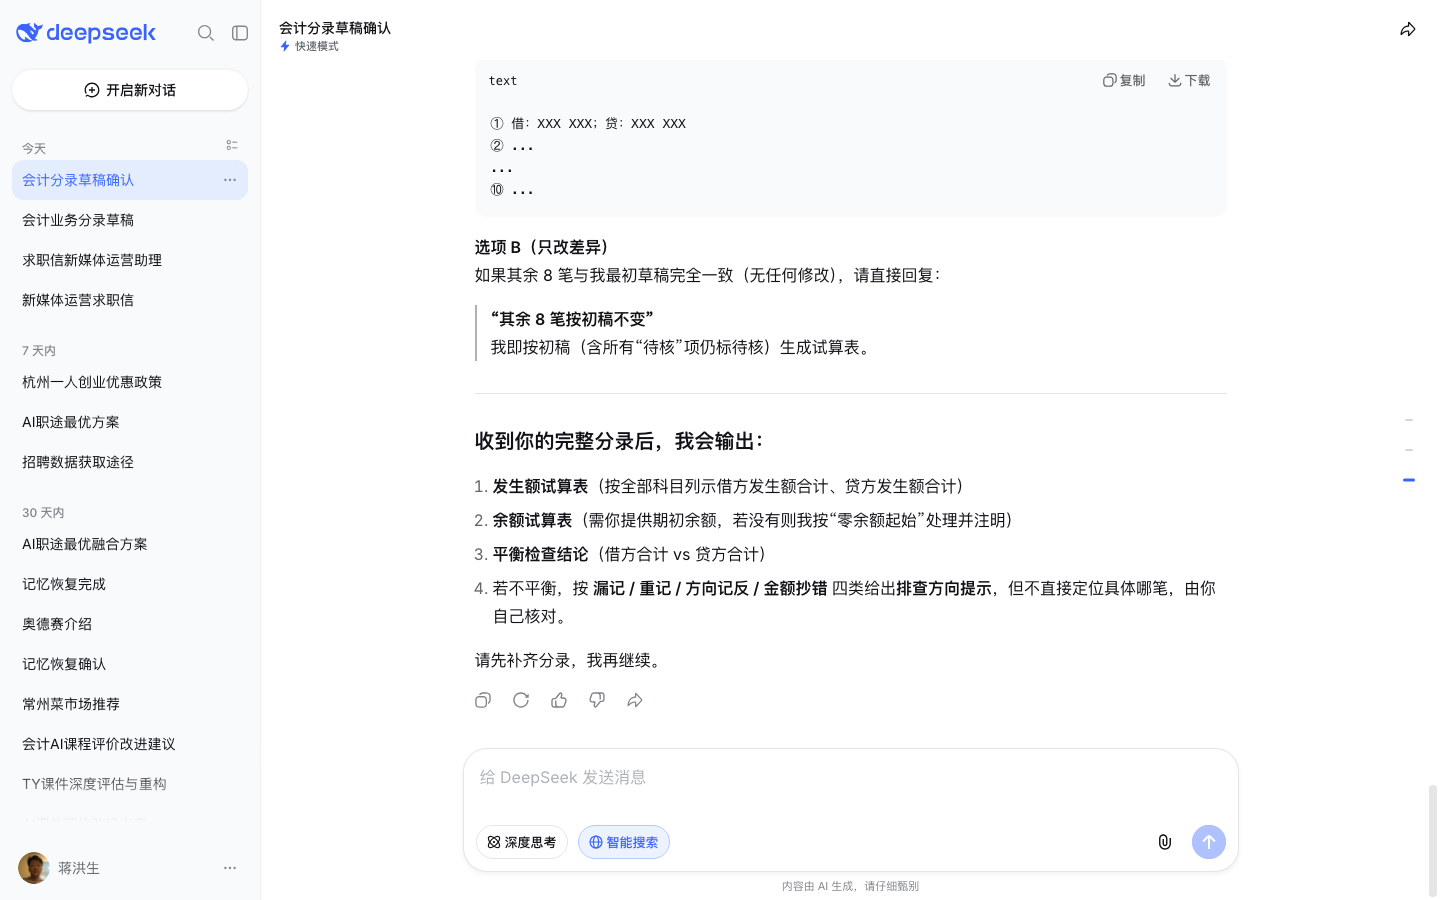
把确认后的 10 笔分录发给 AI,请 AI 生成试算平衡表(发生额合计+余额合计),人工核对双平衡;若不平衡按「漏记/重记/方向记反/金额抄错」逐项排查修正;平衡≠账对,按讲义口径自查。
这是我一组分录,请帮我:
1. 生成试算平衡表(发生额合计 + 余额合计)。
2. 若不平衡,按「漏记/重记/方向记反/金额抄错」逐项排查提示。
3. 只给排查方向,不直接替我定位,最终差错由我自己确认。
4. 不得编造数据,金额以我提供为准。
[粘贴分录清单]
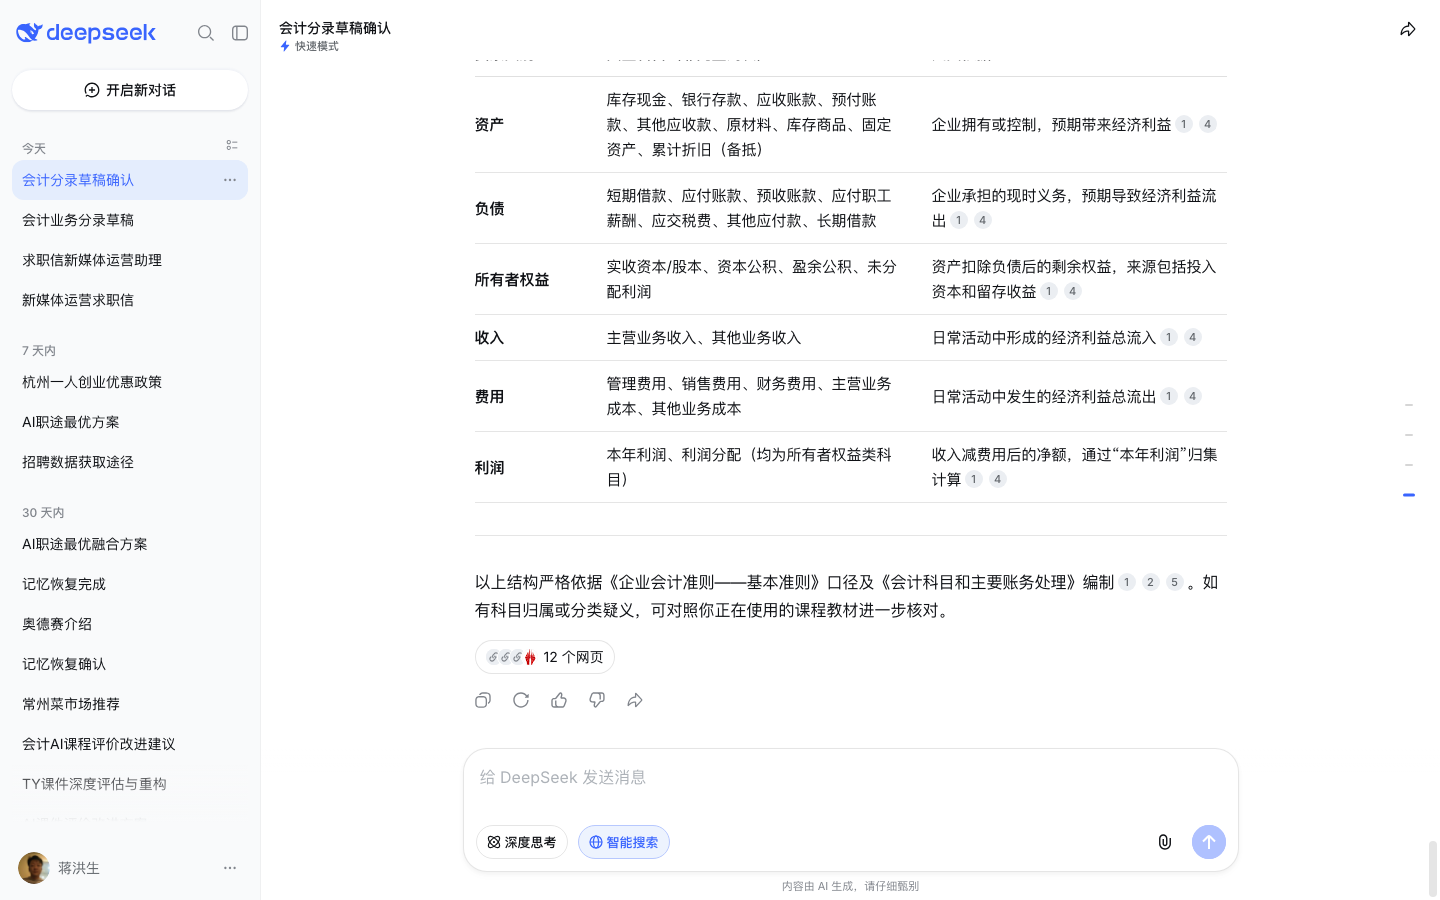
请 AI 生成会计要素与科目知识树(六大要素→常用科目→归类依据分级展开),逐项核对科目归类,纠正错误后定稿。
我是会计入门学员,请帮我生成会计要素与科目知识树:
1. 按「六大要素→常用科目→归类依据」分级展开。
2. 每个科目标注它是资产/负债/所有者权益/收入/费用中的哪一类。
3. 标出易混科目(如应收账款与应付账款、应付账款与其他应付款)的区别。
4. 输出为 Markdown 树状结构;只依据《企业会计准则——基本准则》口径,不得编造科目,不确定处标「待核」。
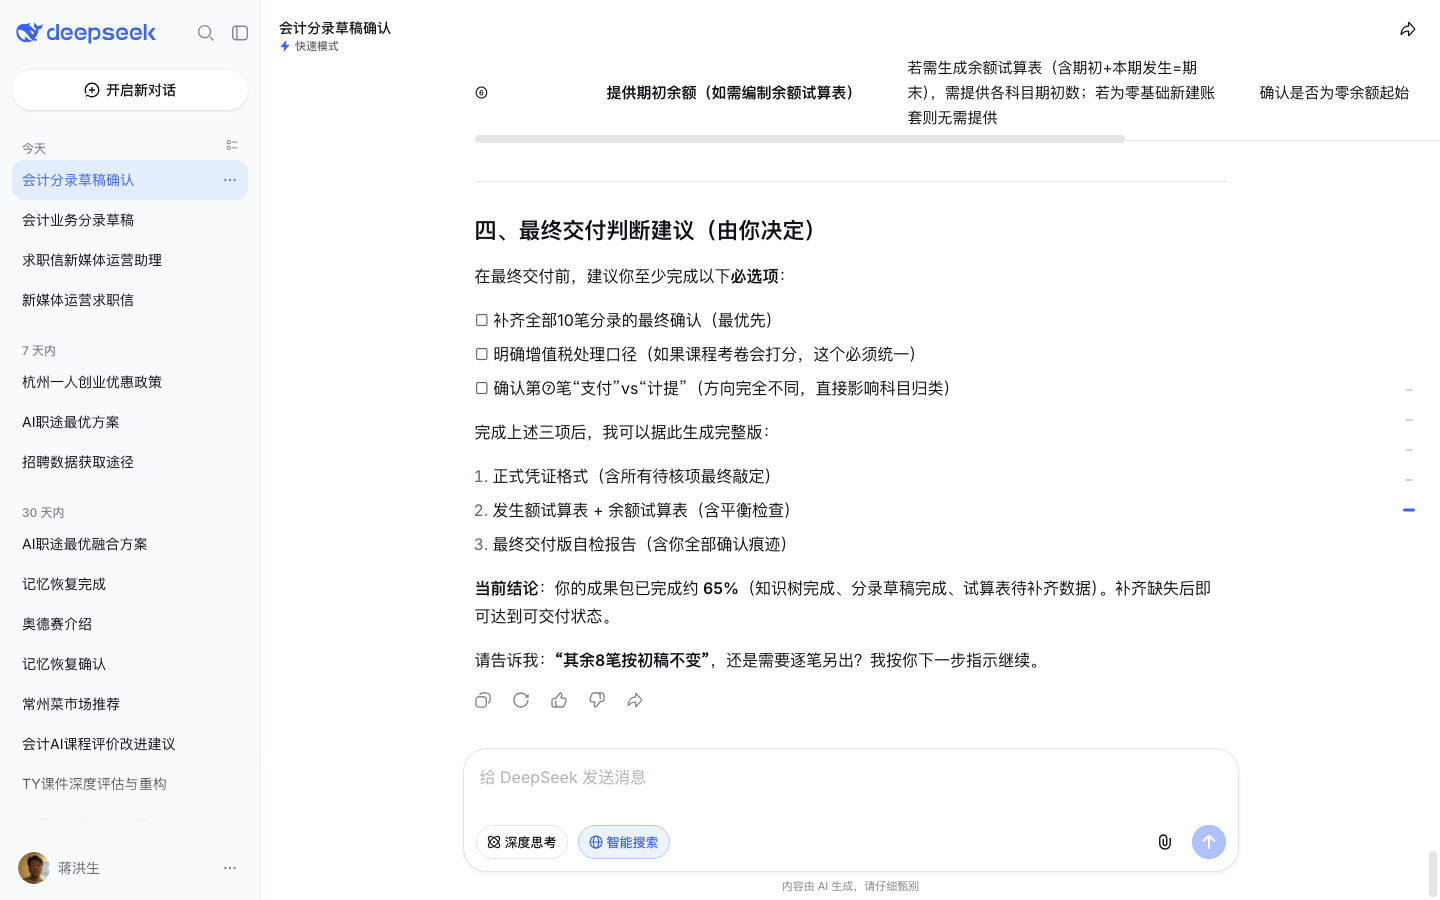
把入门知识树 + 10 笔分录 + 试算平衡表 + AI 协作说明(≥3 处)整理为一份 Markdown 文档,命名「会计KJ-L2-01_学号_姓名.md」,作为课程大作业成果包。
我是会计入门学员,已完成学习成果包(知识树 + 10 笔分录 + 试算平衡表),请帮我做交付前自检:
1. 按成果包三件套(知识树/分录/试算平衡表)逐项对照我的产物给出达标自检表。
2. 对每条红线(AI 代账/篡改凭证/数据造假)逐项排查并给出自检结论。
3. 输出「待补强」清单与修改建议。
4. 输出为 Markdown 表格,只依据教材通识,不确定处标「待核」;最终交付判断归我。
[粘贴你的学习成果包]
- B 类同门进阶:可对同一 10 笔业务换一组自建金额再做一轮分录练习,加深借贷方向判断;或按讲义 ch2 扩充分类科目。
- A 类工具操作型对照:「用 LOOP 建立你的第一个 AI 智能体」(loop.pingkai.cn 桌面端),体验 AI 智能体与网页版 AI 对话的差异。
- 网址指引:该步需访问的实测可达网址;无网址步骤省略展示(不堆「本步不涉及」文案)。
- 精准提问指引:该步应向 AI 输入或提问的精准内容;无提问场景步骤省略展示。
- 推荐提示词指引:可直接复制的提示词文本;与精准提问内容相同时注明复用,不重复展开。
字段填充规则(诚实化红线):三类字段每步覆盖,无对应场景省略展示(有则写无则省,精简≠删除实证);网址指引只填实测可达地址(与成稿 tutorial-check 映射 URL 一致);三类指引与四段式(操作动作/实测截图/预期结果/卡点救援)并行共存,不替换原有四段式。
| 步骤 | 网址指引 | 精准提问指引 | 推荐提示词指引 |
|---|---|---|---|
| Step1 打开 DeepSeek 网页版并登录 | https://chat.deepseek.com(实测 200;未登录态=登录/注册页) | 无登录输入场景,省略 | 无提示词需求,省略 |
| Step2 新建对话 | 无(应用内操作) | 无提问场景 | 无提示词需求 |
| Step3 贴业务清单,让 AI 生成 10 笔分录草稿 | 无(应用内操作) | 课程 ch4 十笔业务清单(见 Step3「业务清单」独立案例样本,可复制,金额=讲义案例零改动)+分录复核工作流提示词(见 Step3「可复制示例值」=讲义 ch4 L266 原文逐字) | 复用精准提问指引文本(同上),不重复展开 |
| Step4 人逐笔判断复核 | 无(应用内操作) | 见 Step4「可复制示例值」(讲义 ch3 L185 分录方向核对原文逐字),可直接复制 | 复用精准提问指引文本(同上),不重复展开 |
| Step5 试算平衡表自检 | 无(应用内操作) | 见 Step5「可复制示例值」(讲义 ch5 L319 试算平衡表排查原文逐字),可直接复制 | 复用精准提问指引文本(同上),不重复展开 |
| Step6 入门知识树 | 无(应用内操作) | 见 Step6「可复制示例值」(讲义 ch2 L117 知识树原文逐字),可直接复制 | 复用精准提问指引文本(同上),不重复展开 |
| Step7 组装学习成果包 | 无(文档组装) | 见 Step7「可复制示例值」(讲义 ch6 L377 成果包自检原文逐字),可直接复制 | 复用精准提问指引文本(同上),不重复展开 |
| Step8 生成并下载成果包 | 无(下载区回填) | 无提问场景 | 无提示词需求 |
生成并下载成果包(.md) 回填 → 填名 → 下载
将 DeepSeek 生成的成果包四件套(知识树+10 笔分录+试算平衡表+AI 协作说明)回填至「成品示例实证内容」 → 填写姓名 → 生成并下载成果包(.md)
把你在 Step7 组装的学习成果包四件套粘贴回填到下方,下载文件将真实包含你的实证、非空白模板。留空则成品示例段标注「待学员回填」。
高级选项 · 替换指引(对照表 / 复用 / 版本 / 来源记录)
下载文件=SOP 工具层(可复用)+样本实证区(可替换内容位)+成品示例(你的实证回填层)+README 复现说明。仅浏览器内存组装、下载即走、不上传不落盘;回填完成+姓名已填后按钮激活。
教程全程使用课程 ch4 教学模拟数据(成稿基准零漂移);如需真实成果,将业务清单换成你的真实业务/场景(会计课=自己的真实收支/经营业务),重跑 Step3-7 即可产出真实分录与试算平衡表——用人单位更能感知含金量(替换即功能)。真实值由你自主输入,教程不代填不编造;隐私可脱敏。
| 关键字段 | 教学示例值(课程基准·零漂移) | 我的真实值(学员填写·留白) |
|---|---|---|
| 业务清单 | 课程 ch4 十笔典型业务(投入资本 500,000/短期借款 100,000/原材料 30,000/赊购设备 20,000/销售 40,000 款未收/偿还货款 15,000/薪酬 25,000/还借款 50,000/租金 8,000/折旧 2,000,讲义 L241-257) | __(真实业务,隐私可脱敏) |
| 分录成果 | 走查实测 10 笔(借/贷逐笔方向金额,rubric「分录正确性」) | __ |
| 试算平衡 | 发生额+余额双平衡 | __ |
| 知识树 | 六大要素→科目→归类依据分级(《企业会计准则——基本准则》口径) | __ |
| 协作说明 | ≥3 处「我先判断、AI 核对/纠错」 | __ |
换一组真实业务数据(你的真实收支/经营业务)即可重跑全流程,产出你的「真实业务成果包」;新成果包中所有示例值替换后请重新核验。
示例版(默认)=教学示例值零漂移展示完整示例;空白模板版=一键清空全部教学示例值,学员直接填真实值即生成实用工具。
诚实化说明:金额均为课程教学模拟数据;本文件为「AI 辅助起草 · 人工核验」成果包;示例输出 · 以实际对话为准。凭据不落盘、不上传。